
Il risparmio nella società che cambia
Il risparmio è un patto con il futuro: si consuma meno oggi per costruire il benessere di domani. Questo patto regge se il risparmio trova impieghi capaci di generare crescita e se il suo valore è preservato. Le tensioni geopolitiche, lo shock energetico e la diffusione dell'intelligenza artificiale mettono alla prova entrambe le condizioni: l'inflazione erode il valore del capitale accumulato, il rialzo dei tassi ne modifica la remunerazione, l'innovazione ridefinisce le opportunità e i rischi del suo impiego.
1. La congiuntura globale
Il conflitto nel Golfo Persico e i suoi effetti sui mercati dell'energia stanno condizionando l'economia mondiale. La chiusura dello Stretto di Hormuz ha spinto i prezzi dei carburanti e del gas su livelli storicamente elevati, pesando sui bilanci delle famiglie e sui costi delle imprese. L'inflazione è tornata a salire. Lo shock energetico rappresenta oggi il principale rischio economico globale.
L'attività produttiva ha tuttavia mostrato una tenuta superiore alle attese, in larga misura grazie all'impulso dato dall'intelligenza artificiale al commercio internazionale, agli investimenti e alle quotazioni azionarie. È una rivoluzione destinata a trasformare l'economia e la società, e al tempo stesso un terreno di competizione fra grandi potenze per il controllo di semiconduttori e terre rare e per l'accesso all'energia.
Questo motore di crescita è però anche un'importante fonte di rischio. Le recenti correzioni dei corsi azionari delle imprese tecnologiche mostrano quanto rapidamente possano mutare le aspettative sulla redditività degli investimenti nell'intelligenza artificiale1. Un loro ridimensionamento potrebbe ripercuotersi sull'economia mondiale attraverso gli scambi internazionali, la ricchezza delle famiglie e gli investimenti.
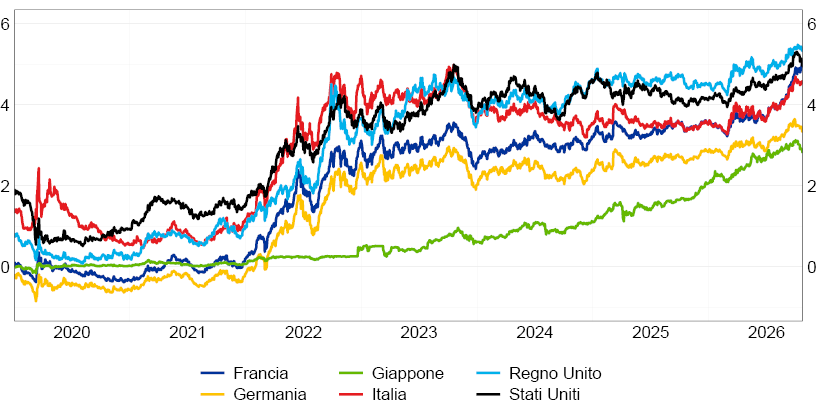
Un altro rischio, per la crescita e per i mercati finanziari, è il marcato rialzo dei rendimenti dei titoli pubblici a lunga scadenza nelle principali economie (fig. 1). Vi contribuiscono le attese di un'inflazione persistentemente elevata e di condizioni monetarie più restrittive; il ritardo nel necessario aggiustamento dei conti pubblici in diversi paesi; le cospicue emissioni di titoli a lungo termine da parte delle grandi imprese tecnologiche, che intensificano la concorrenza nella raccolta del risparmio2.
Figura 1
Rendimenti dei titoli pubblici a lunga scadenza (1)
(valori percentuali)
Fonte: Bloomberg.
(1) Titoli pubblici con scadenza decennale.
Pressioni possono venire anche dal Giappone: il forte aumento dei rendimenti dei titoli in yen e il possibile apprezzamento del cambio potrebbero incoraggiare gli investitori giapponesi a rimpatriare capitali, riducendo la domanda di titoli esteri e spingendo ulteriormente al rialzo i tassi globali.
L'aumento dei tassi pesa soprattutto sui paesi con debito pubblico elevato, comprimendo i margini di manovra delle politiche di bilancio proprio quando crescono le esigenze di spesa.
In Italia la prudenza di bilancio degli ultimi anni ha attenuato gli effetti del rialzo dei tassi globali. Il disavanzo si è ridotto dal 9 per cento del PIL nel 2020 a circa il 3. Diverse agenzie di rating hanno migliorato il giudizio sul merito di credito della Repubblica, contribuendo a contenere l'ampliamento dello spread rispetto ai titoli tedeschi; restano margini per giudizi più favorevoli3. Occorre proseguire su questa strada, tanto più in un contesto internazionale così incerto.
2. La politica monetaria nell'area dell'euro
Per le banche centrali, questi sviluppi rendono più complesso il perseguimento della stabilità dei prezzi.
Nell'area dell'euro, da febbraio l'inflazione al consumo è raddoppiata, al 3,8 per cento, quasi interamente per effetto della componente energetica. La trasmissione dello shock agli altri beni e ai servizi è stata finora contenuta: la maggiore produzione di energia elettrica da fonti rinnovabili4 ha attenuato l'impatto del rincaro del gas sui costi delle imprese. L'inflazione di fondo supera di poco i valori precedenti al conflitto e gli effetti sulle aspettative sono circoscritti agli orizzonti brevi; la dinamica delle retribuzioni rimane moderata.
L'attività economica continua a espandersi. Secondo le proiezioni della Banca centrale europea (BCE), la crescita si attesterebbe attorno all'1,2 per cento sia quest'anno sia il prossimo5, mentre la disoccupazione scenderebbe su minimi storici. Anche l'Europa sta beneficiando della diffusione dell'intelligenza artificiale: nella prima metà dell'anno i servizi più coinvolti nella digitalizzazione hanno generato un terzo della crescita del valore aggiunto sia nell'area dell'euro sia in Italia; in entrambe le aree sono cresciuti gli investimenti in proprietà intellettuale.
Le prospettive sul fronte dei prezzi sono in peggioramento: l'inflazione complessiva rimarrebbe sopra il 2 per cento per molti trimestri; l'aumento di quella di fondo potrebbe accentuarsi all'inizio del prossimo anno.
Il protrarsi della crisi mediorientale e le pressioni sul mercato del gas, anche per la necessità di ricostituire le scorte europee, orientano al rialzo i rischi per l'inflazione e al ribasso quelli per la crescita. In questo contesto il Consiglio direttivo della BCE ha aumentato i tassi di riferimento di 50 punti base tra giugno e settembre, mantenendoli poi invariati nella riunione di ieri.
La politica monetaria non può impedire i rincari causati direttamente dallo shock energetico. Può e deve però evitare che influenzino stabilmente le aspettative e i comportamenti di famiglie e imprese, alimentando una spirale tra prezzi e salari che sarebbe costoso interrompere. Preservare la stabilità dei prezzi significa salvaguardare il valore reale del risparmio e tutelare le famiglie con minori disponibilità, più esposte a un'inflazione persistente.
Con una dinamica dei prezzi destinata a restare a lungo sopra l'obiettivo e rischi sbilanciati verso l'alto, potrebbero rendersi necessari ulteriori aumenti dei tassi ufficiali. Il rialzo dei rendimenti a lungo termine, dovuto principalmente a fattori globali, rende più rigide le condizioni finanziarie; anche questo andrà considerato nel calibrare con gradualità la politica monetaria.
Il Consiglio direttivo continuerà a prendere decisioni riunione per riunione, sulla base dei dati disponibili. Sarà così possibile valutare la trasmissione dello shock energetico all'inflazione di fondo, ma anche adeguare prontamente l'orientamento se il contesto internazionale migliorasse o se tensioni finanziarie frenassero l'economia e, per questa via, l'inflazione. Questa flessibilità richiede una comunicazione chiara: spiegare con trasparenza ciascuna scelta è essenziale per preservare la fiducia nella determinazione della BCE a garantire la stabilità dei prezzi.
3. Il paradosso europeo: ampio risparmio e divario tecnologico
L'economia europea è oggi stretta tra la concorrenza della Cina, ormai estesa ai settori innovativi, e il ritardo rispetto agli Stati Uniti nella filiera dell'intelligenza artificiale.
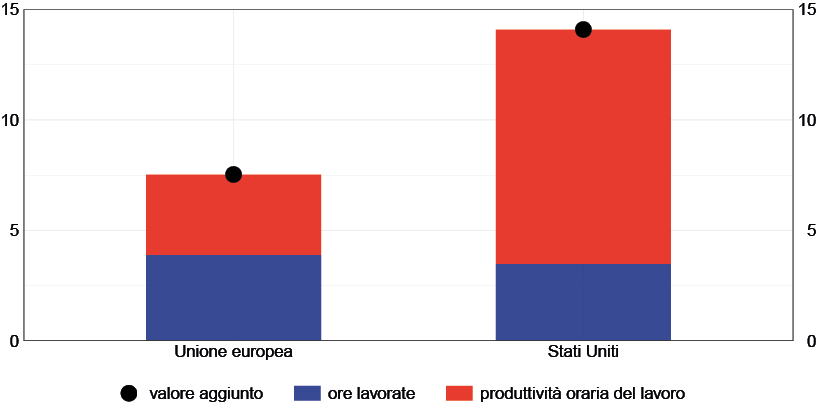
Il divario con l'economia americana si è ampliato. Tra il 2019 e il 2025 il valore aggiunto statunitense è cresciuto a un ritmo doppio di quello europeo. Poiché le ore lavorate hanno avuto un andamento simile, la differenza è dovuta alla produttività (fig. 2), con un contributo rilevante delle tecnologie dell'informazione e della comunicazione6.
Figura 2
Composizione della crescita del valore aggiunto nel periodo 2019-25 (1)
(valori percentuali)
Fonte: elaborazioni su dati Commissione europea, Annual Macro-Economic Database (AMECO), previsioni economiche primavera 2026.
(1) Le aree blu e rosse indicano i contributi delle singole componenti alla crescita, espressi in punti percentuali; il pallino nero rappresenta il tasso di crescita complessivo, in percentuale.
Il ritardo europeo risente dei minori investimenti in innovazione. Nel software, ad esempio, la spesa in ricerca e sviluppo delle imprese americane più innovative è passata nell'ultimo decennio da 8 a 17 volte quella delle imprese europee7.
Se la tendenza non si invertirà, la distanza potrebbe ampliarsi. Ma non è un esito inevitabile.
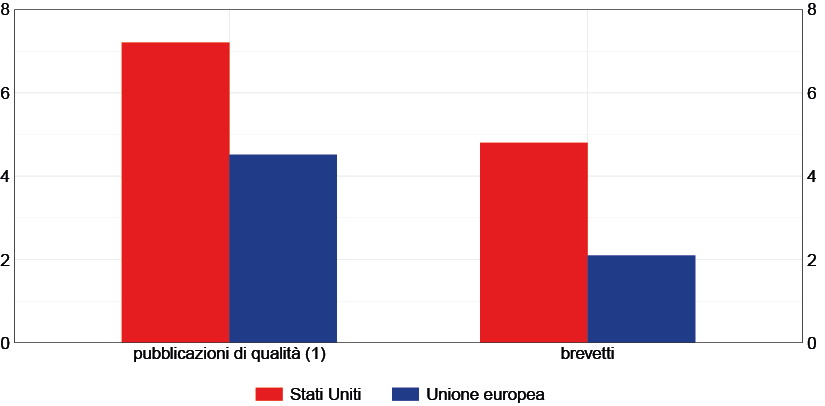
L'Europa conserva competenze di eccellenza nel campo digitale: nelle pubblicazioni di elevata qualità il ritardo è più contenuto; si accentua, invece, nella produzione di brevetti (fig. 3). La sfida è mettere a frutto queste competenze, sviluppando beni e servizi avanzati e facendo crescere imprese capaci di competere sul mercato mondiale. Servono maggiori investimenti, pubblici e privati, nello sviluppo e nell'adozione delle nuove tecnologie e capitali per sostenere le imprese innovative nella fase di crescita.
Figura 3
Ricerca scientifica e brevetti nelle tecnologie dell'informazione e della comunicazione
(migliaia, anno 2021)
Fonte: OCSE, OECD bibliometric indicators. Selected highlights, maggio 2026 e Triadic Patents by WIPO technology domains, aprile 2026.
(1) Le pubblicazioni di qualità sono quelle che rientrano nel primo decile della distribuzione delle pubblicazioni per numero di citazioni secondo i dati di Scopus Custom Data e Scimago Journal Rankings.
Eppure le risorse non mancano. È questo il paradosso europeo: un'economia che risparmia molto, ma non riesce a indirizzare il risparmio verso l'innovazione di cui ha bisogno.
Nell'area dell'euro si risparmia ogni anno un quarto del reddito nazionale lordo, ma una parte rilevante di queste risorse trova impiego all'estero. Nell'ultimo decennio il risparmio ha superato in media gli investimenti interni di circa 300 miliardi l'anno, pari al 15 per cento degli investimenti produttivi8. Nel biennio 2024-25 i flussi lordi di capitali dell'area verso gli Stati Uniti sono stati in media 785 miliardi l'anno9, attratti in parte rilevante dalle grandi imprese tecnologiche.
Il problema non è dunque la scarsità di risparmio, ma la difficoltà di impiegarlo in modo proficuo in Europa: mancano intermediari specializzati, mercati dei capitali sviluppati e opportunità di investimento adeguate.
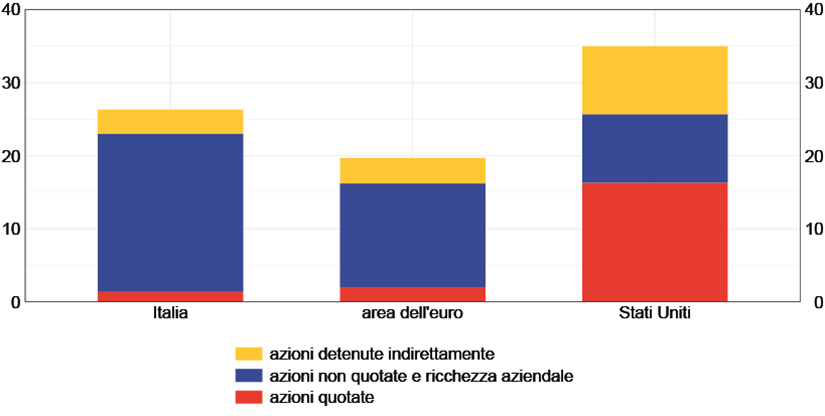
La propensione al rischio delle famiglie europee è inferiore a quella americana, ma il divario è minore di quanto appaia guardando ai soli mercati borsistici. Le azioni quotate detenute direttamente o attraverso fondi rappresentano in Europa il 5 per cento della ricchezza lorda, contro il 25 negli Stati Uniti. Includendo le partecipazioni in imprese non quotate10, la quota del capitale di rischio sale al 20 per cento nell'area dell'euro e al 35 negli Stati Uniti (fig. 4).
Figura 4
Quota del capitale di rischio sulla ricchezza lorda delle famiglie
(valori percentuali)
Fonte: per gli Stati Uniti, stime su Financial Accounts of the United States e Survey of Consumer Finances (Federal Reserve Board); per l'area dell'euro, stime su Conti finanziari e Conti distributivi della ricchezza (Banca centrale europea).
Gran parte della differenza riflette la maggiore diffusione in Europa delle aziende non quotate a proprietà familiare. Gli investimenti in queste aziende, illiquidi e concentrati, limitano la diversificazione dei patrimoni e la possibilità di finanziare una pluralità di progetti innovativi.
Per questo, soprattutto nelle fasi iniziali dell'innovazione, sono essenziali intermediari specializzati - come i fondi di private equity e venture capital - capaci di raccogliere il risparmio e diversificare i rischi. Il loro sviluppo, che negli Stati Uniti accompagna i processi innovativi, in Europa è frenato dalla frammentazione del mercato dei capitali.
È ormai urgente attuare i progetti, più volte annunciati a livello europeo, per un mercato dei capitali realmente integrato.
La strategia per l'Unione del risparmio e degli investimenti va nella giusta direzione: amplia il ruolo degli investitori istituzionali, ne agevola l'attività transfrontaliera e rafforza la dimensione europea della vigilanza sui mercati11. Su quest'ultimo aspetto, il recente accordo in sede Ecofin rappresenta un punto di equilibrio tra maggiore integrazione e ruolo delle autorità nazionali12. Nella sua attuazione sarà utile seguire il modello del Meccanismo di vigilanza unico, che combina una forte guida europea con le competenze delle autorità nazionali: la conoscenza di mercati e intermediari, l'esperienza sul campo, la vicinanza ai risparmiatori.
L'integrazione dei mercati richiede inoltre il completamento dell'Unione bancaria, con uno schema comune di assicurazione dei depositi che tuteli tutti i depositanti, tenendo conto delle specificità delle banche minori13. Occorre infine creare un titolo europeo sicuro e liquido: non come passo verso un'unione fiscale, ma come riferimento per gli investitori, capace di attrarre capitali esteri e rafforzare il ruolo internazionale dell'euro.
Anche sul piano nazionale si possono compiere passi concreti. Si muove in questa direzione il tavolo permanente annunciato di recente dal Ministero dell'Economia e delle finanze con investitori istituzionali, operatori del settore e autorità, per favorire il finanziamento delle imprese innovative.
Ma la finanza da sola non basta. Perché il risparmio trovi impiego in Europa occorrono progetti capaci di remunerarlo e le condizioni per realizzarli: un mercato unico dei beni e dei servizi pienamente integrato; regole semplici e uniformi; energia a costi competitivi; investimenti comuni in ricerca e infrastrutture.
Finanza ed economia reale si rafforzano a vicenda: mercati dei capitali più sviluppati consentono di finanziare progetti che oggi faticano a reperire risorse; progetti redditizi attirano il risparmio.
4. Risparmio, lavoro e previdenza in Italia
Anche in Italia occorre impiegare meglio la ricchezza finanziaria. A ciò si aggiunge un altro problema: il flusso di risparmio delle famiglie si è ridotto nel tempo, e chi più avrebbe bisogno di accumulare - i giovani - ha meno possibilità di farlo. È un tema cruciale per il benessere futuro di una società che invecchia, in cui la previdenza complementare dovrà sempre più integrare la pensione pubblica.
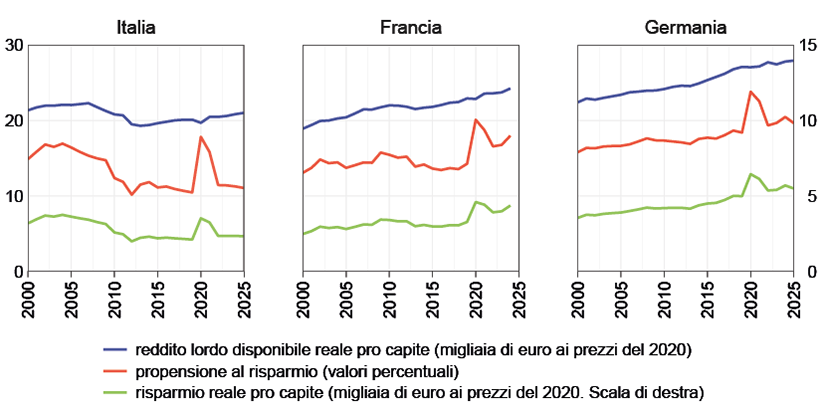
Il calo del risparmio registrato dal 2000 è dovuto al ristagno dei redditi e alla minore propensione ad accumulare (fig. 5).
Figura 5
Reddito, risparmio e propensione al risparmio
(migliaia di euro ai prezzi 2020 e valori percentuali)
Fonte: Eurostat.
Nel periodo 2000-25 il reddito disponibile reale pro capite degli italiani è lievemente sceso, mentre in Francia e in Germania è salito di oltre un quarto. In Italia le retribuzioni orarie reali sono rimaste pressoché ferme, riflettendo una crescita della produttività ben inferiore alla media europea.
La minore propensione al risparmio ha motivazioni finanziarie e demografiche. Il calo dei tassi di interesse reali dopo l'avvio della moneta unica ha ridotto l'incentivo a risparmiare; inoltre, il più facile accesso al credito ha reso meno necessario accantonare risorse per spese importanti, come l'acquisto della casa. È aumentata la quota delle famiglie di anziani, che tendono a risparmiare meno14; si è ridotta la dimensione dei nuclei familiari, attenuando alcune motivazioni del risparmio legate ai figli15.
Per chi è oggi in età lavorativa, tuttavia, la longevità è una ragione in più per risparmiare: allunga il periodo da finanziare con le risorse accumulate e aumenta l'esposizione a spese difficili da prevedere, soprattutto sanitarie e assistenziali. Le riforme previdenziali degli ultimi trent'anni hanno inoltre accresciuto il ruolo del risparmio privato nell'integrare il reddito dopo il pensionamento.
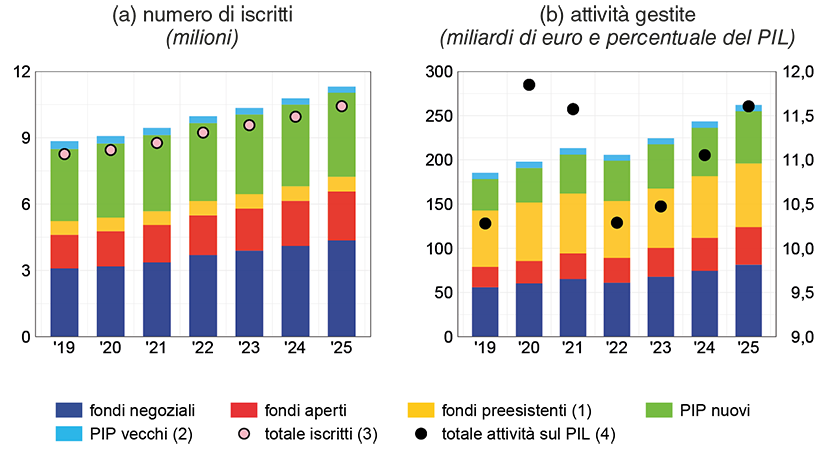
Nell'ultimo decennio il calo della propensione al risparmio si è arrestato, anche perché molte famiglie hanno cominciato a rispondere alle esigenze previdenziali. Gli iscritti agli schemi pensionistici complementari sono saliti a oltre 10 milioni, pari al 40 per cento della forza lavoro; le risorse accumulate superano l'11,5 per cento del PIL (fig. 6)16.
Figura 6
Attività di gestione e iscritti per tipologia di fondi pensione in Italia
Fonte: Covip.
(1) Fondi riservati ai dipendenti delle aziende, preesistenti rispetto alla riforma del 1992 (relativi soprattutto ai lavoratori del settore bancario o assicurativo); tali fondi si sono adeguati alla riforma del 2005 e sono potenzialmente aperti a nuove adesioni. - (2) I piani individuali pensionistici vecchi sono progressivamente in esaurimento in quanto sono chiusi a nuove adesioni; derivano dal mancato adeguamento alla riforma di cui all'art. 23, comma 3, D.lgs. 252/2005. - (3) Gli iscritti a più fondi sono contati una sola volta. - (4) Scala di destra.
I giovani, che più ne avrebbero bisogno, ricorrono meno alla previdenza complementare17 e faticano a versare con continuità. La ragione principale sta nelle condizioni di lavoro e di reddito. La quota degli occupati fino a 34 anni con un impiego temporaneo, a tempo parziale involontario o parasubordinato si è fortemente ridotta negli ultimi anni, ma resta elevata (fig. 7); oltre uno su dieci percepisce un reddito basso18. Le difficoltà sono maggiori per le giovani donne, la cui partecipazione al mercato del lavoro è frenata anche dal peso dei carichi familiari19.
Figura 7
Tasso di disoccupazione e quota di giovani lavoratori privi di contratto a tempo pieno o indeterminato
(valori percentuali)
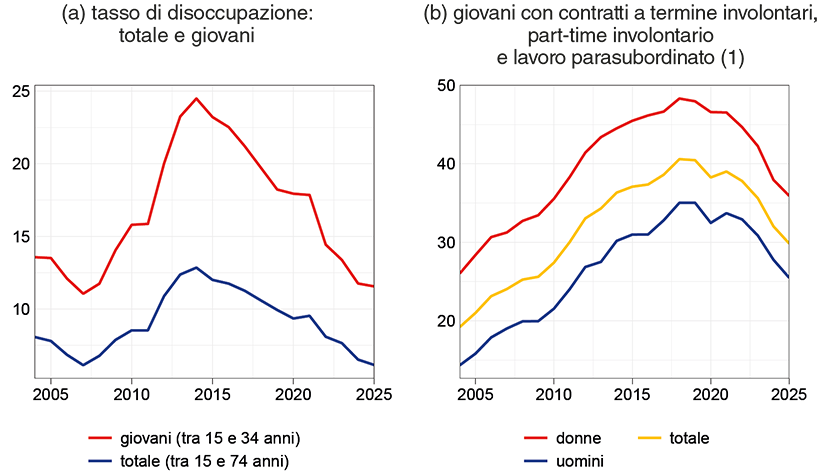
Fonte: elaborazioni su dati Istat.
(1) Include i lavoratori fino a 34 anni con impiego temporaneo che desiderano invece lavorare tutto l'anno; i lavoratori a tempo parziale involontario; i lavoratori parasubordinati. Dal 2021 le serie non sono pienamente confrontabili.
Per le nuove generazioni la risposta di fondo è la crescita, capace di rendere stabili i percorsi lavorativi e di accrescere i redditi: senza continuità contributiva, nessuno strumento previdenziale può essere pienamente efficace.
Anche la previdenza complementare, pur con i progressi degli ultimi anni, può fare di più per i giovani. Occorre anzitutto aumentare il numero degli iscritti: il meccanismo di adesione automatica, rafforzato dall'ultima legge di bilancio, va in questa direzione.
Va inoltre favorita la partecipazione dei risparmiatori ai mercati finanziari, con un'ottica di lungo periodo. Meritano attenzione le recenti proposte di strumenti di risparmio accessibili fin dalla nascita20: iniziare presto ad accumulare consente di beneficiare più a lungo della capitalizzazione dei rendimenti e di adottare strategie coerenti con un orizzonte esteso. Le iniziative attualmente in discussione nell'ambito della legge di bilancio appaiono coerenti con questa impostazione21. Per avere successo, questi strumenti dovrebbero essere semplici e a basso costo, come i conti di risparmio e investimento (Savings and Investments Accounts, SIA) proposti dalla Commissione europea.
L'educazione finanziaria ha un ruolo essenziale. Le scelte previdenziali - quanto versare, a quale fondo aderire e come percepire la prestazione finale - impegnano per decenni e richiedono piena consapevolezza. La Banca d'Italia è da anni impegnata in questo campo22.
Di recente l'educazione finanziaria, inclusa la pianificazione previdenziale, è stata inserita nell'insegnamento dell'educazione civica fin dai primi anni di scuola; i contenuti sono definiti dal Ministero dell'Istruzione e del merito d'intesa con la Banca d'Italia e le altre autorità23. Per rendere operativa questa riforma sarà necessaria un'adeguata formazione dei docenti; anche su questo fronte la Banca d'Italia collabora con il Ministero.
Occorre infine migliorare i rendimenti netti del risparmio su orizzonti lunghi, decisivi per chi è all'inizio della vita lavorativa. Molti fondi di previdenza complementare sono ancora di piccole dimensioni e per alcune forme i costi a carico degli iscritti restano elevati24: è auspicabile un ulteriore consolidamento, dopo quello dell'ultimo decennio. Fondi più grandi possono dotarsi delle competenze necessarie per valutare investimenti più complessi.
Percorsi di investimento legati all'età25 e, in portafogli diversificati, una quota pur limitata di attività a maggiore rischio e rendimento26 potrebbero offrire risultati migliori agli iscritti giovani; contribuirebbero inoltre a indirizzare il risparmio verso gli investimenti produttivi, in Italia e in Europa, e a sciogliere il paradosso europeo.
L'interesse degli iscritti deve in ogni caso restare il criterio guida delle scelte di investimento.
Conclusioni
L'economia europea sta mostrando, come quella italiana, una tenuta superiore alle attese. Le prospettive sono però offuscate dallo shock energetico, oltre che dai rischi geopolitici e dalle tensioni finanziarie; gli effetti dell'inflazione e dei maggiori costi di finanziamento potrebbero acuirsi nei prossimi mesi.
In questo quadro il compito della politica economica è più complesso. Restano ferme due esigenze fondamentali: garantire la stabilità dei prezzi e mantenere una politica di bilancio prudente. Sono forme indispensabili di tutela del risparmio.
Ma non bastano. La protezione del risparmio richiede un'economia capace di crescere e di generare reddito. È questo il filo che lega le questioni discusse oggi: l'Europa e l'Italia dispongono di una ricchezza ingente, ma non riescono a metterla pienamente a frutto per finanziare l'innovazione e accrescere la produttività. Senza crescita diventa difficile sostenere la previdenza, la sanità e l'assistenza in società che invecchiano; senza crescita si restringono le possibilità dei giovani di trovare un lavoro adeguato, rendersi autonomi, formare una famiglia.
Il futuro delle nuove generazioni e la sicurezza degli anziani poggiano sulla stessa capacità di creare benessere. Spetta a tutti noi, nei nostri diversi ruoli, fare in modo che il risparmio di oggi sostenga lo sviluppo di domani, e che i giovani possano costruire, con il lavoro, il proprio futuro.
Note
- 1 La redditività delle imprese operanti nel settore dell'intelligenza artificiale potrebbe risentire della concorrenza dei modelli a pesi aperti (open weight), utilizzabili liberamente o a costi contenuti, oppure di un calo della domanda indotto dall'aumento dei costi di utilizzo. Nelle ultime settimane i premi sui credit default swap di alcune aziende tecnologiche sono aumentati in misura significativa.
- 2 Per approfondimenti, cfr. il riquadro: Il recente rialzo dei rendimenti dei titoli pubblici a lunga scadenza, in Banca d'Italia, Bollettino economico, 4, 2026.
- 3 Analisi della Banca d'Italia basate sulle metodologie utilizzate dalle agenzie di rating indicano che le condizioni dell'economia e della finanza pubblica italiane giustificherebbero valutazioni migliori di quelle attuali; su questo cfr. anche O. Blanchard, D. Leigh e P. Mishra, Ratings, debt, and deficits: an exploration, IMF Working Papers, 195, 2026.
- 4 Nel 2025 la quota di fonti rinnovabili nella produzione di energia elettrica ha raggiunto il 50 per cento nell'Unione europea e il 43 in Italia - valori superiori rispettivamente di 12 e 8 punti percentuali a quelli del 2021.
- 5 Stime corrette per tenere conto della volatilità dei dati irlandesi; cfr. BCE, ECB staff macroeconomic projections for the euro area, settembre 2026.
- 6 Negli Stati Uniti il contributo della produttività è stato tre volte maggiore che nell'area dell'euro; il settore delle tecnologie dell'informazione e della comunicazione spiega circa un quarto del divario; cfr. L. Carpinelli, R. Greco, S. Romano, L. Rossi ed E. Viviano, The Great Divide: productivity dynamics in the United States and the euro area after the pandemic, Banca d'Italia, Questioni di economia e finanza, 924, 2025.
- 7 E. Nindl et al., The 2025 EU Industrial R&D Investment Scoreboard, Commissione europea, 2025.
- 8 Gli investimenti produttivi sono gli investimenti fissi lordi al netto di quelli in costruzioni residenziali.
- 9 È inclusa la voce "altri investimenti", composta principalmente da depositi, prestiti e crediti commerciali.
- 10 Sono comprese le azioni non quotate detenute direttamente, le partecipazioni in società di persone e le ditte individuali.
- 11 L'autorità europea competente è l'Autorità europea degli strumenti finanziari e dei mercati (European Securities and Markets Authority, ESMA); in Italia le autorità competenti sono la Consob e la Banca d'Italia.
- 12 Il 9 ottobre scorso il Consiglio Ecofin ha raggiunto un orientamento generale sul pacchetto per l'integrazione dei mercati finanziari (Market Integration Package: proposte di regolamenti COM(2025) 941 e 943 e di direttiva COM(2025) 942); cfr. anche Banca d'Italia, Proposte di Regolamenti COM (2025) 943 final e COM (2025) 941 final e di Direttiva COM (2025) 942 final sull'integrazione dei mercati finanziari (Market Integration Package), memoria per la Camera dei deputati, XIV Commissione Politiche dell'Unione europea, Roma, 27 febbraio 2026.
- 13 Tra le ipotesi in discussione vi è l'introduzione di uno schema "duale", in cui le banche maggiori aderirebbero a un fondo di garanzia dei depositi europeo, mentre quelle minori farebbero affidamento unicamente su fondi nazionali. Tale schema, senza opportuni accorgimenti, frammenterebbe il sistema europeo di garanzia dei depositi e indebolirebbe la capacità di gestire efficacemente le crisi degli intermediari più piccoli.
- 14 Tra il 2000 e il 2022 la quota delle famiglie con un principale percettore di almeno 65 anni è salita dal 29 al 37 per cento; dopo il pensionamento si tende a risparmiare meno e, in parte, a utilizzare il patrimonio accumulato.
- 15 Nei nuclei familiari meno numerosi, alcune spese incomprimibili incidono maggiormente sul reddito, riducendo la capacità di risparmio.
- 16 La previdenza complementare comprende i fondi pensione preesistenti, i fondi negoziali, i fondi pensione aperti e i piani individuali pensionistici (PIP). Le casse professionali sono escluse, poiché la contribuzione obbligatoria le rende assimilabili al primo pilastro.
- 17 Il tasso di adesione dei giovani alla previdenza complementare è quasi 10 punti percentuali più basso di quello degli ultracinquantacinquenni.
- 18 Elaborazioni su dati INPS relativi ai giovani fino a 34 anni nel 2023; retribuzioni lorde mensili equivalenti a tempo pieno. Si definisce un reddito basso quello inferiore al 60 per cento del valore mediano nella classe di età.
- 19 Tra le donne fino a 34 anni il tasso di partecipazione al mercato del lavoro è del 43 per cento, 12 punti in meno rispetto ai coetanei maschi e 24 punti in meno rispetto alla media generale. Le giovani che non studiano né lavorano sono il 19 per cento, contro il 12 per i maschi.
- 20 M. Pepe, Relazione per l'anno 2025. Considerazioni del Presidente, Covip, Roma, 10 giugno 2026; cfr. anche Fava (Inps): "Per le pensioni dei giovani serve un terzo pilastro. Il vero problema è il lavoro", intervista al Presidente dell'INPS, G. Fava, a cura di E. Marro, "Corriere della Sera", 20 agosto 2026 e G. Stazi, intervento di apertura all'incontro Corporate governance in Italia. Flessibilità e proporzionalità delle regole: evoluzione dei mercati e qualità della governance organizzato dalla Consob, dal Comitato italiano per la corporate governance e da Assonime, Roma, 16 settembre 2026.
- 21 Il comunicato stampa del Consiglio dei ministri del 28 ottobre prefigura l'istituzione di un fondo per la natalità che "assegna ai nuovi nati dal 2027 una posizione individuale di risparmio, alimentata da un contributo statale annuo di 100 euro fino alla maggiore età che potrà essere incrementato da eventuali versamenti familiari, attraverso una specifica detrazione fiscale".
- 22 La Banca d'Italia svolge attività di educazione finanziaria per docenti, studenti e adulti e partecipa al Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria (Edufin), istituito nel 2017 per attuare la strategia nazionale in materia; cfr. il sito L'economia per tutti.
- 23 Art. 25 della L. 21/2024. La legge prevede lo sviluppo delle competenze finanziarie dalla scuola primaria alla secondaria di secondo grado. Nel gennaio 2026 la Banca d'Italia e il Ministero hanno rinnovato il Protocollo d'intesa per la formazione dei docenti, i materiali didattici e le iniziative rivolte agli studenti.
- 24 Alla fine del 2025 operavano 273 forme pensionistiche complementari, di cui 33 fondi negoziali. Secondo la Covip, su un orizzonte di 35 anni l'indicatore sintetico di costo è pari in media allo 0,4 per cento annuo per i fondi negoziali, all'1,2 per i fondi aperti e all'1,8 per i piani individuali pensionistici. Il minor costo dei fondi negoziali riflette anche le economie di scala. Per i fondi aperti e i piani individuali pensionistici, incide sui costi la remunerazione delle reti di vendita, oltre che le barriere informative e il grado di concorrenza.
- 25 Nei percorsi di investimento commisurati al ciclo di vita, l'esposizione ai mercati azionari si riduce con l'età. I lavoratori possono così beneficiare dei maggiori rendimenti attesi delle azioni, contenendo il rischio di oscillazioni dei mercati in prossimità del pensionamento.
- 26 Nei portafogli dei fondi pensione italiani la quota di investimenti in venture capital è sostanzialmente nulla; in quelli statunitensi oscilla tra l'1 e il 3 per cento.

 Instagram
 YouTube
 X - Banca d’Italia
 Linkedin
 RSS
 E-mail Alert